
Em 26 de outubro, o Diário Oficial da União publicou o Ato Técnico Conjunto RFB/CGIBS nº 9/2026. O texto organiza o trabalho conjunto da Receita Federal e da Diretoria Executiva do Comitê Gestor do IBS na implementação da reforma tributária do consumo. A palavra que o define aparece logo no artigo 1º: “cooperação”.
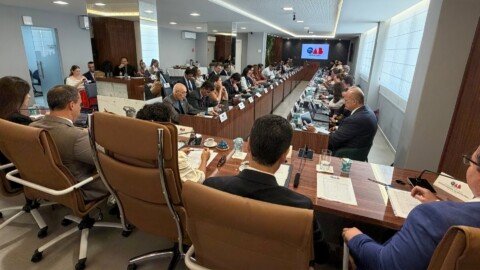
Joédson Alves/Agência BrasilLeitura do ato técnico conjunto RFB/CGIBS
É uma boa notícia. A Emenda Constitucional 132/2023 incluiu a cooperação entre os princípios do Sistema Tributário Nacional (artigo 145, § 3º), e um IVA dual só funciona se União, estados e municípios atuarem de forma coordenada. A leitura do ato, porém, deixa uma pergunta: cooperação entre quem?
A resposta, por enquanto, é: entre os Fiscos. O contribuinte, que vai emitir o documento fiscal, apurar o tributo e pedir o ressarcimento, não tem lugar à mesa. Este artigo sustenta que essa ausência não é um detalhe de organização administrativa. Ela revela uma leitura incompleta do princípio que a própria reforma explicitou na Constituição.
O que o ato faz
O ato cria 25 Grupos de Trabalho Interinstitucionais (GTIs), sob duas coordenações, uma normativa e outra operacional. Cada grupo tem oito titulares com direito a voto: quatro da Receita Federal e quatro do Comitê Gestor, estes divididos de forma paritária entre estados e municípios. As deliberações exigem dois terços dos votos, e o ato produz efeitos até 31 de março de 2027.
Os temas não são periféricos. Há grupos de documentos fiscais, cadastro, declarações, apuração, arrecadação, ressarcimento, fiscalização, conformidade, atendimento, Simples Nacional, comércio exterior, agronegócio, combustíveis e economia digital. Em resumo, quase tudo o que vai definir o dia a dia de quem paga IBS e CBS.
Spacca…
Como desenho de cooperação entre administrações, o ato é cuidadoso. Tem paridade, quórum qualificado, regras de convocação e objetivos claros, como a atuação integrada dos dois órgãos e o reaproveitamento de sistemas que já existem.
O que chama a atenção é o que ele não prevê:
– não há participação de contribuintes, entidades de classe ou especialistas externos, nem como convidados; os “membros participantes” sem voto também são da Receita e do Comitê Gestor (artigo 4º, § 2º);
– não há consulta pública sobre o que os grupos produzirem;
– não há regra de publicação de pautas ou atas; ao contrário, o artigo 15 impõe aos membros sigilo sobre as informações e as deliberações.
É justo registrar que o ato não cria obrigação para o contribuinte. Ele organiza o trabalho interno. Mas é nesse trabalho interno que as obrigações serão desenhadas.
Cooperação tem três níveis
A cooperação tributária opera em três níveis de relação. O primeiro é entre Fisco e contribuinte, e trata de confiança legítima e de redução de litígios. O segundo é entre os próprios contribuintes, e trata de concorrência leal: quem cumpre não pode ser explorado por quem não cumpre (artigo 146-A da Constituição). O terceiro é entre os Fiscos, e trata da cooperação administrativa e federativa.
O Ato Conjunto nº 9 é o terceiro nível em estado puro. E esse nível tem base constitucional própria: o artigo 156-B, §§ 6º e 7º, manda o Comitê Gestor e a administração tributária da União compartilharem informações, harmonizarem normas e procedimentos e buscarem soluções integradas.
O artigo 145, § 3º, porém, não tem destinatário único. Ele diz que o Sistema Tributário Nacional deve observar a cooperação, ao lado da simplicidade, da transparência, da justiça tributária e da defesa do meio ambiente. O sistema inclui quem arrecada e quem paga. Ler o princípio como um dever dos fiscos entre si é ficar com um terço dele.
Há também uma razão anterior ao Direito. Para o psicólogo social Morton Deutsch, existe cooperação quando os objetivos das partes estão ligados de tal forma que uma só alcança o seu se a outra também alcançar [1]. A implantação da reforma é um exemplo didático dessa interdependência. O Fisco só arrecada se os sistemas das empresas emitirem documentos corretos; as empresas só cumprem se as regras forem claras e chegarem a tempo.
Cooperar, nesse sentido, não é deixar de ter conflito. Fisco e contribuinte continuarão discordando sobre interpretação, base de cálculo e multa. O que muda é o ambiente em que a discordância acontece.
Cooperação de verdade ou só no nome?
Para saber se um instituto realiza cooperação ou apenas usa a palavra, é importante avaliar oito elementos. Quatro desses elementos são estruturais: interdependência, confiança, reciprocidade e agir conjunto. Quatro são comunicativos: a expectativa clara do que o outro fará, a intenção declarada de cooperar, a sanção para quem quebra o compromisso e a possibilidade de recomeço para quem quer voltar a cumprir.
Entre os Fiscos, o ato passa bem no teste. A interdependência vem do próprio IVA dual. O agir conjunto está nos grupos. A reciprocidade está na paridade de votos, e a expectativa, nas regras de quórum e de deliberação.
Na relação com o contribuinte, o resultado é outro. Não há agir conjunto, porque o contribuinte recebe o produto pronto. Falta também a expectativa: sem pauta e sem ata, e com dever de sigilo sobre as deliberações, ele não sabe o que está sendo decidido nem quando. A confiança fica comprometida, pois é difícil confiar no que não se pode acompanhar. E é na reciprocidade que a diferença de tratamento fica mais visível.
A Lei Complementar 225/2026, o Código de Defesa do Contribuinte, passou a classificar o contribuinte pelo seu comportamento: de um lado, o bom pagador e cooperativo; de outro, o devedor contumaz. A cooperação, portanto, já é cobrada do contribuinte como conduta, com prêmio e com sanção. Quando se trata de construir as regras, ela circula só entre as administrações.
O mesmo vale para os órgãos de harmonização da Lei Complementar 214/2025, o Comitê de Harmonização das Administrações Tributárias e o Fórum de Harmonização Jurídica das Procuradorias, formados por representantes do próprio poder público. Em julho, um manifesto de entidades do setor de tecnologia registrou que a constituição dessas instâncias sequer era de conhecimento público e pediu uma instância técnica com interlocutores designados e poder de decisão.
Há um contraponto a fazer. A primeira versão dos regulamentos do IBS e da CBS foi aberta a sugestões e recebeu cerca de 4.800 contribuições. O número mostra disposição para ouvir e mostra também o quanto os contribuintes têm a dizer. Todavia, opinar sobre um texto pronto não é o mesmo que participar da sua construção, e a própria notícia ressalva que as sugestões podem ou não ser aceitas.
O que falta para o contribuinte entrar na cooperação
Nada do que segue exige mudar a Constituição ou a lei complementar. Bastam ajustes no próprio ato, que perde efeitos em 31 de março de 2027 e terá de ser renovado ou substituído.
A primeira medida é a publicidade: divulgar a pauta e um resumo das deliberações de cada grupo. O sigilo deve proteger dados fiscais de contribuintes, não o debate sobre regras gerais.
A segunda é a participação: admitir representantes de contribuintes e de entidades técnicas como convidados, sem voto, nos grupos de maior impacto operacional, como os de documentos fiscais, apuração, ressarcimento, conformidade e atendimento. A figura do membro participante sem voto já existe no ato; falta abri-la para fora da administração.
A terceira é a devolutiva: responder de forma fundamentada, ainda que por blocos, às sugestões recebidas em consulta pública. Quem contribui precisa saber por que foi ou não atendido. A quarta é a previsibilidade: publicar o calendário de entregas dos grupos, para que as empresas possam planejar a adaptação de sistemas antes de a obrigação entrar em vigor.
São medidas simples. E correspondem, uma a uma, aos elementos que hoje faltam: expectativa, agir conjunto, reciprocidade e confiança.
Conclusão
O Ato Técnico Conjunto nº 9 merece ser reconhecido pelo que é: a cooperação entre Fiscos saindo do papel, com estrutura, paridade e método. Isso é novo no federalismo fiscal brasileiro e é condição para a reforma funcionar.
Entretanto, um instituto pode levar o nome de cooperação sem realizá-la por inteiro. Enquanto o contribuinte for avaliado como cooperativo ou contumaz e, ao mesmo tempo, ficar de fora dos espaços em que as regras são construídas, o artigo 145, § 3º, estará cumprido pela metade. A cooperação que a Constituição prometeu tem três níveis. O primeiro deles, entre Fisco e contribuinte, ainda espera o seu ato conjunto.
[1] DEUTSCH, Morton. The resolution of conflict: constructive and destructive processes. New Haven: Yale University Press, 1973.
O post Cooperação sem contribuinte? Ato Técnico Conjunto RFB/CGIBS nº 9/26 apareceu primeiro em Consultor Jurídico.